Si tu empresa factura más de 6.010.121,04 €, está en REDEME —el registro de devolución mensual, por donde entran muchas constructoras para no esperar al IVA un año entero— o forma parte de un grupo de IVA, los libros registro de IVA ya no se llevan en casa: se suministran a la sede electrónica de la Agencia Tributaria factura a factura y casi al día. Eso es el SII, el Suministro Inmediato de Información.
Dónde está
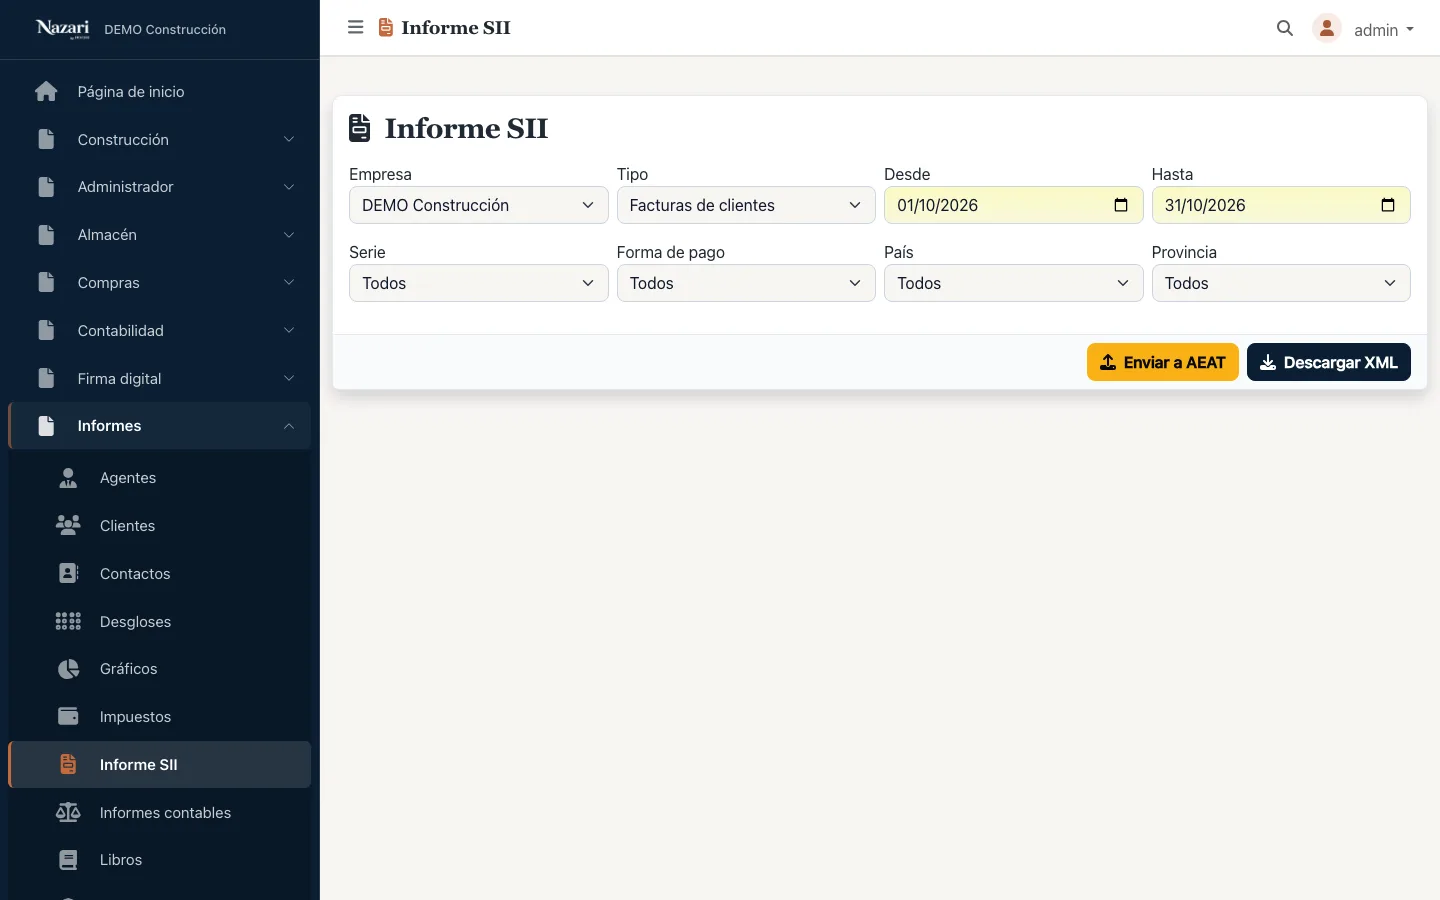
Informes → Informe SII. Eliges la empresa, el libro —facturas de clientes o de proveedores—, el periodo, y afinas con la serie, la forma de pago, el país o la provincia si solo quieres mandar una parte. Dos botones: Enviar a AEAT y Descargar XML.
Qué plazo tienes de verdad
Esto es lo que más se escapa, porque no es mensual como el 303:
- Facturas emitidas: cuatro días naturales desde que expides la factura, sin contar sábados, domingos ni festivos nacionales. Si la expide un tercero, ocho.
- Facturas recibidas: cuatro días desde que haces el apunte contable, y en todo caso antes del día 16 del mes siguiente al periodo de liquidación en que las deduzcas.
Por eso el envío está en el programa, al lado de las facturas, y no en una exportación de fin de mes: en SII, fin de mes ya es tarde.
Antes del primer envío
- El certificado de la empresa. En Administrador → Empresas, en la ficha de tu empresa, se sube el certificado electrónico (el mismo que usas en la sede) y su contraseña. Es un certificado de representante o uno con apoderamiento para el trámite.
- Dos decimales. El programa avisa si tienes configurados otros: la AEAT los quiere así y un envío con cuatro decimales se rechaza entero.
- Modo de pruebas. La empresa tiene un interruptor para enviar al entorno de pruebas de la AEAT. Lo normal es contrastar ahí un mes entero antes de mandar nada de verdad.
Qué pasa después de enviar
Cada factura se queda con su estado SII —correcta, aceptada con errores o rechazada— y con la fecha de envío, y el listado de facturas se filtra por eso. Lo que falta por mandar se ve de un vistazo, y lo rechazado se corrige y se vuelve a enviar.
Si prefieres que lo presente tu asesoría, Descargar XML te da el fichero del esquema oficial, no un listado nuestro.
Lo que dejas de presentar
Estando en SII desaparecen el 347, el 340 y el 390. Es la contrapartida de llevar los libros al día.
La inversión del sujeto pasivo
En obra es el pan de cada día: las ejecuciones de obra para construir o rehabilitar un edificio van sin IVA, con la inversión del sujeto pasivo del artículo 84.Uno.2º.f, tanto entre el contratista y el promotor como entre el contratista y sus subcontratistas. En el SII esas facturas no son operaciones exentas: son sujetas y no exentas, con la clave de inversión del sujeto pasivo, y hay que declararlas como tales.
Es el punto donde un envío genérico se equivoca con una constructora, así que antes de dar por bueno el primer mes, contrástalo con tu asesoría mirando una factura de obra con inversión y comprobando cómo ha quedado en la sede.
Quién lo tiene
Va incluido en el plan Empresa. En el plan Constructora se instala sin coste a quien entre en REDEME o supere el umbral de facturación: se pide y se activa.
¿No era esto lo que buscabas? Escríbenos y te contestamos con la pantalla delante.